Kennisbank
17 september 2026 · 4 min leestijd
Invoerbtw voor e-commerce in de EU: de eenvoudige gids
Een pakket dat vanuit een derde land de EU binnenkomt, is onderworpen aan invoerbtw, bovenop eventuele douanerechten. De regels verschillen naargelang de waarde van het goed en naargelang wie invoert: de verkoper of de eindklant. Zo vindt u uw weg.
Invoerbtw begrijpen bij onlineverkoop
Sinds 1 juli 2021 is elk goed dat vanuit een derde land in de Europese Unie wordt ingevoerd btw-plichtig, ongeacht de waarde. De vroegere vrijstelling voor zendingen met een lage waarde (onder € 22) is afgeschaft in het kader van de Europese btw-hervorming voor e-commerce. Die verandering heeft twee directe gevolgen voor een webshop die invoert: elk pakket, zelfs een artikel van enkele euro, telt nu mee in de berekening van de invoerbtw; en de keuze van de inningsregeling (op het moment van de verkoop of op het moment van de invoer) wordt een echte operationele beslissing.
De regels volgens herkomst en bestemming van de goederen
Achter de term ‘invoerbtw’ gaan twee heel verschillende situaties schuil:
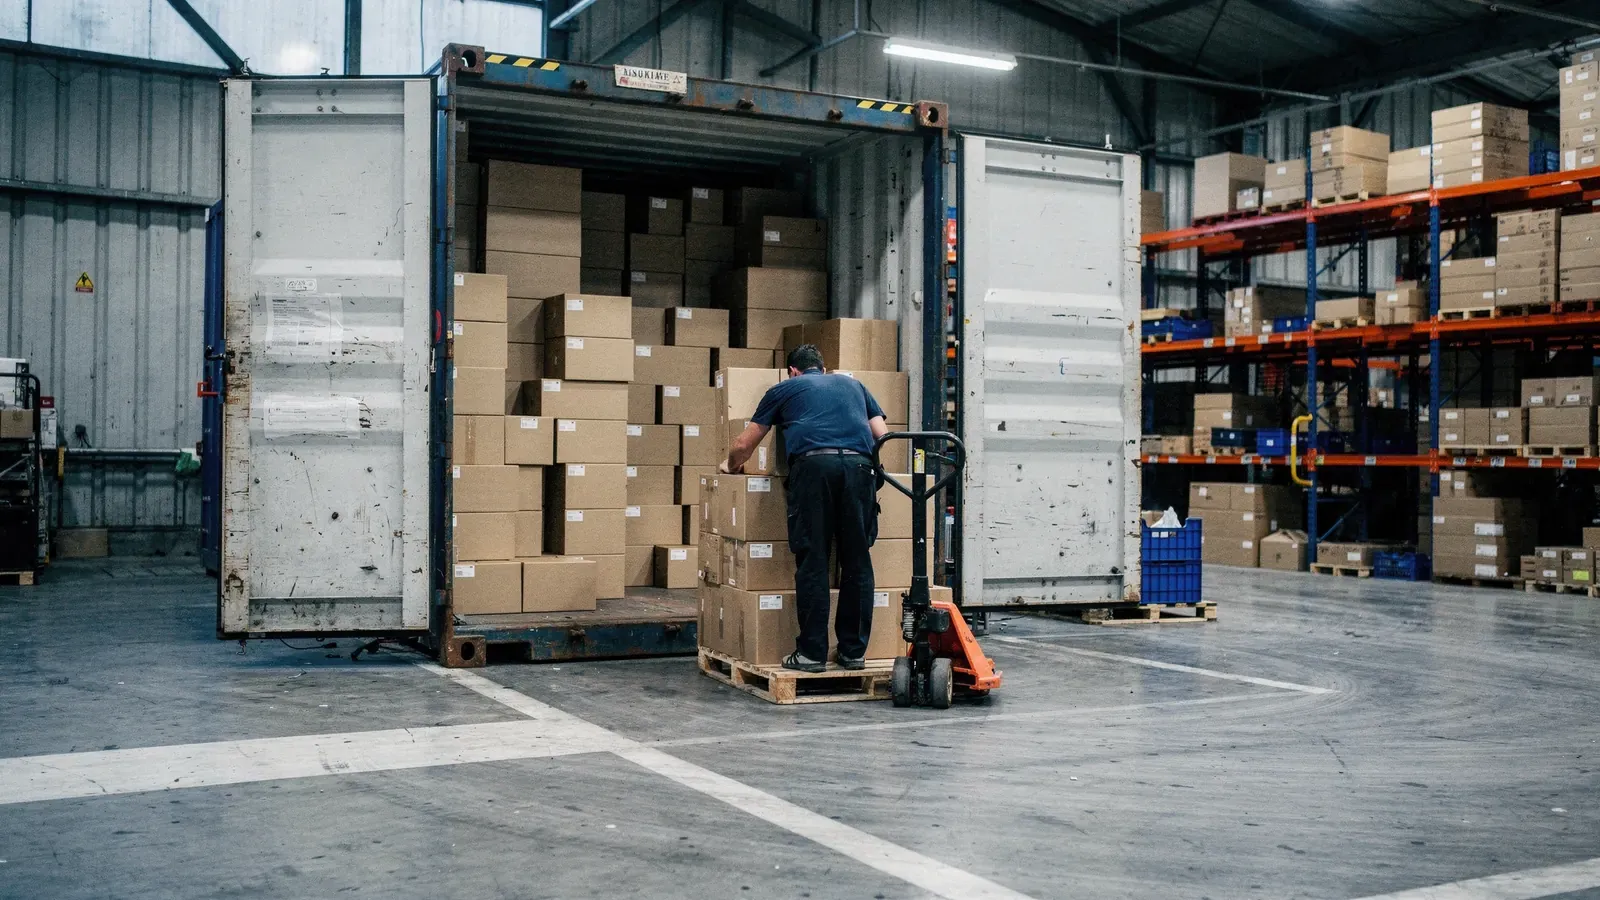
- U voert voorraad in de EU in (bijvoorbeeld een container uit Azië naar een magazijn in België, zie importeren uit China) en verkoopt daarna vanuit die voorraad aan Europese klanten. De invoerbtw wordt één keer betaald, bij de inklaring van de container, op de douanewaarde van de goederen. De latere verkopen vanuit die voorraad vallen vervolgens onder de OSS-regeling als ze in meerdere EU-landen worden geleverd. Zie de gids btw-éénloketsysteem OSS.
- U verzendt rechtstreeks vanuit een derde land naar elke eindklant (dropshipping of individuele zending door een leverancier buiten de EU). Elk pakket is dan een aparte invoer, met eigen btw die verschuldigd is bij binnenkomst in de EU.
De waarde van de producten en het moment van invoer nagaan
De toepasselijke regeling hangt af van de intrinsieke waarde van het goed (exclusief transport- en verzekeringskosten, tenzij die in de prijs zijn inbegrepen):
- Tot € 150: de verkoper kan kiezen voor IOSS (Import One Stop Shop). De btw wordt rechtstreeks geïnd op het moment van de verkoop, tegen het tarief van het land van bestemming, en maandelijks aangegeven via één uniek IOSS-nummer. Het pakket gaat de grens over zonder dat de vervoerder of de klant bij levering btw moet betalen.
- Boven € 150: IOSS is niet van toepassing. De btw (en eventuele douanerechten) worden op het moment van de inklaring betaald, volgens de klassieke regels.
De btw, douanerechten en toepasselijke kosten berekenen
De invoerbtw wordt berekend op een basis die de douanewaarde van het goed omvat, de eventueel verschuldigde douanerechten en de transport- en verzekeringskosten tot de eerste plaats van bestemming in de EU. Het toegepaste tarief is dat van het land van invoer, of onder IOSS dat van het land van de eindklant. Een raming vooraf, vóór de verzending, voorkomt dat de klant bij levering onverwachte kosten ontdekt. Dat is een van de belangrijkste oorzaken van geweigerde pakketten die naar de inklaring terugkeren.
Kiezen tussen de OSS- en IOSS-regeling
Beide regelingen beantwoorden aan verschillende situaties en vervangen elkaar niet:
| Regeling | Van toepassing op | Waar en wanneer de btw verschuldigd is |
|---|---|---|
| OSS (Unieregeling) | Intracommunautaire afstandsverkopen, goederen die al in de EU zijn | Op het moment van de verkoop, tarief van het land van de klant, driemaandelijkse aangifte |
| IOSS | Verkopen van goederen ingevoerd uit derde landen, waarde ≤ € 150, rechtstreekse zending naar de klant | Op het moment van de verkoop, tarief van het land van de klant, maandelijkse aangifte |
| Klassieke invoer | Goederen ingevoerd uit derde landen, waarde > € 150, of zonder IOSS | Op het moment van de inklaring (of verlegd indien vergund) |
De aangiften voorbereiden en in orde zijn
Een webshop die regelmatig invoert, kijkt best vóór elke inkoopcampagne drie punten na met zijn boekhouder: is de vergunning voor verlegging van de invoerbtw in orde (zo hoeft u de btw niet voor te schieten aan de douane), is IOSS zinvol voor rechtstreekse zendingen onder € 150, en kan het logistieke systeem de export per land van bestemming leveren die nodig is voor de OSS-aangifte?
Bij Brain e-Log wordt het dossier import en douane (transport, inklaring, invoerbtw en OSS) opgevolgd door één aanspreekpunt, van de vertrekhaven tot de opslag in Houdeng-Goegnies. Zie ook de gids inklaring voor e-commerce, stap voor stap.
Bekijk de dienst import en douane
Samengevat
Sinds 2021 bestaat er in de EU geen klein pakket meer dat vrijgesteld is van invoerbtw. De vraag is niet hoe u eraan ontsnapt, maar welke regeling u kiest: IOSS voor rechtstreekse zendingen onder € 150, verlegging van de btw voor voorraad die vooraf wordt ingevoerd, OSS voor de verkopen die daarna vanuit die voorraad volgen.
Veelgestelde vragen over invoerbtw
01Sinds wanneer bestaat de btw-vrijstelling voor kleine zendingen niet meer?
Sinds 1 juli 2021. Vóór die datum waren zendingen met een waarde onder € 22 vrijgesteld van invoerbtw. Die vrijstelling is afgeschaft: elk goed dat in de EU wordt ingevoerd, is nu btw-plichtig, ongeacht de waarde.
02Wat verandert de drempel van € 150?
Hij bepaalt welke regeling van toepassing is, niet de btw-vrijstelling. Onder € 150 kan de verkoper IOSS gebruiken om de btw bij de verkoop te innen. Daarboven wordt de btw klassiek bij de invoer betaald, vaak met douanerechten erbovenop.
03Wie betaalt de invoerbtw: de verkoper of de klant?
Dat hangt af van de gekozen regeling. Zonder IOSS betaalt de eindklant ze vaak bij de levering, bovenop eventuele inklaringskosten van de vervoerder, wat voor een onaangename verrassing zorgt. Met IOSS int de verkoper ze bij de verkoop en betaalt de klant niets extra bij ontvangst.
04Is de verlegging van de invoerbtw automatisch?
Nee, ze vereist een voorafgaande vergunning (de zogenaamde verleggingsregeling, in België vaak gekoppeld aan een vergunning ET 14.000). Zonder die vergunning betaalt u de btw aan de douane op het moment van de inklaring.
05Valt een webshop die in België opslaat en in de hele EU verkoopt onder IOSS?
Nee, niet voor die verkopen. IOSS betreft goederen die uit derde landen worden ingevoerd en rechtstreeks naar de eindklant worden verzonden. Voorraad die al in België ligt en in de EU wordt verkocht, valt onder de OSS-regeling voor intracommunautaire afstandsverkopen, niet onder IOSS.